Was Aufrechnungsdifferenzen bei einer Schuldenkonsolidierung bedeuten
Bei einer Schuldenkonsolidierung werden mehrere bestehende Verbindlichkeiten durch eine neue Finanzierung abgelöst oder neu geordnet. In diesem Ablauf können Aufrechnungsdifferenzen entstehen: Der Betrag, den man anhand der letzten Unterlagen erwartet, stimmt dann nicht exakt mit dem Betrag überein, der am tatsächlichen Ablösetag benötigt wird. Solche Abweichungen sind nicht automatisch ein Fehler. Häufig entstehen sie, weil Restschulden, Zinsen und Buchungen stichtagsbezogen berechnet werden.
Entscheidend ist deshalb die Trennung zwischen einem rechnerischen Restbetrag und einem verbindlichen Ablösebetrag. Eine Kontoübersicht oder ein Tilgungsplan zeigt meist einen Stand zu einem bestimmten Datum. Bis zur tatsächlichen Zahlung können jedoch weitere Zinsen, Raten, Gutschriften oder Belastungen hinzukommen. Genau daraus kann eine Differenz zwischen Planung und endgültiger Verrechnung entstehen.
Für die Konsolidierung ist diese Differenz wichtig, weil die neue Finanzierung möglichst genau zu den tatsächlich abzulösenden Positionen passen sollte. Ist der neue Betrag zu niedrig, bleibt unter Umständen eine kleine Restschuld bestehen. Ist er höher als nötig, muss geklärt werden, wie ein Überschuss behandelt wird und ob dadurch zusätzliche Finanzierungskosten entstehen.
Die praktische Regel lautet daher: Nicht nur Monatsraten addieren, sondern für jede Position einen aktuellen Ablösebetrag mit Stichtag dokumentieren und anschließend prüfen, ob sich bis zum Auszahlungstag Veränderungen ergeben können.
Eine umfassende Einordnung von Ablauf, Rate, Laufzeit und Kosten finden Sie im Grundlagen-Ratgeber zur Schuldenkonsolidierung.
Dokumentieren Sie bei „Was Aufrechnungsdifferenzen bei einer Schuldenkonsolidierung bedeuten“ auch, warum Sie sich für oder gegen einen Wechsel entscheiden. Eine kurze Notiz mit den verwendeten Angeboten, dem Stichtag und den wichtigsten Vergleichswerten hilft später, die Entscheidung nachzuvollziehen. Bei die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung ist das besonders nützlich, weil sich Zinssätze und persönliche Rahmenbedingungen verändern können. Eine dokumentierte Vergleichsbasis verhindert außerdem, dass spätere Angebote fälschlich mit anderen Ausgangsdaten verglichen werden.
Warum Differenzen zwischen Restschuld und Ablösebetrag entstehen
Die häufigste Ursache ist der Zeitversatz. Ein Kredit weist heute eine bestimmte Restschuld aus, die tatsächliche Ablösung findet aber vielleicht erst einige Tage oder Wochen später statt. Für diesen Zeitraum können vertragliche Zinsen weiterlaufen. Gleichzeitig kann eine reguläre Rate eingezogen werden, wodurch sich der offene Betrag wiederum reduziert.
Weitere Abweichungen können aus anteiligen Zinsen, noch nicht verbuchten Zahlungen oder Erstattungen entstehen. Auch wenn zwei Dokumente denselben Kredit betreffen, müssen sie nicht denselben Stichtag verwenden. Wer nur die sichtbaren Endbeträge vergleicht, kann deshalb zu dem falschen Schluss kommen, dass eine Rechnung widersprüchlich ist.
Bei mehreren Krediten addieren sich kleine Abweichungen. Fünf einzelne Differenzen von jeweils wenigen Euro oder einigen Dutzend Euro können zusammen bereits relevant werden, besonders wenn die neue Finanzierung knapp auf den erwarteten Gesamtbetrag kalkuliert wurde.
Deshalb sollte die Konsolidierung mit einer eigenen Liste vorbereitet werden, die neben der Restschuld auch Stichtag, nächste Rate, Ablösefrist und Ansprechpartner des bisherigen Kreditgebers enthält.
Der aktuelle Ablösebetrag ist wichtiger als eine alte Saldenanzeige
Für die Planung ist ein aktueller Ablösebetrag die belastbarere Größe als eine ältere Saldenanzeige. Er soll abbilden, welcher Betrag zu einem bestimmten Termin erforderlich ist, um die betreffende Verbindlichkeit vollständig zu schließen. Je näher der Stichtag am tatsächlichen Ablösetermin liegt, desto kleiner ist meist das Risiko einer Differenz.
Bei einer Schuldenkonsolidierung lohnt es sich deshalb, Ablösebescheinigungen oder vergleichbare aktuelle Angaben für alle einzubeziehenden Kredite einzuholen. Die Dokumente sollten nicht nur den Betrag, sondern möglichst auch den Gültigkeitszeitraum oder den zugrunde liegenden Stichtag erkennen lassen.
Wichtig ist außerdem, die Zahlungswege zu kennen. Wird der alte Kredit direkt durch den neuen Kreditgeber abgelöst oder erhält der Kreditnehmer zunächst das Geld und zahlt selbst? Der Ablauf beeinflusst, wie genau ein Stichtag getroffen werden kann und wer eine eventuelle Differenz nachverfolgen muss.
Ein alter Kontoauszug kann zur Orientierung dienen, sollte aber bei einer konkreten Ablösung nicht die einzige Grundlage sein.
Für die Praxis ist bei „Der aktuelle Ablösebetrag ist wichtiger als eine alte Saldenanzeige“ entscheidend, die Ausgangslage schriftlich festzuhalten. Notieren Sie die relevanten Beträge, Termine und Vertragsbedingungen, bevor Sie Varianten vergleichen. Gerade bei die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung entstehen Fehlentscheidungen häufig nicht durch komplizierte Mathematik, sondern durch unterschiedlich alte Zahlen oder Annahmen. Eine kurze Dokumentation schafft eine gemeinsame Vergleichsbasis und erleichtert es später, ein konkretes Angebot gegen den bestehenden Vertrag zu prüfen.
Warum der Stichtag die Berechnung verändert
Ein Stichtag ist bei der Ablösung keine Formalität, sondern der Zeitpunkt, auf den der erforderliche Betrag berechnet wird. Verschiebt sich die Zahlung, kann sich auch die Summe ändern. Das gilt insbesondere dann, wenn Zinsen täglich oder periodisch weiterlaufen oder wenn zwischenzeitlich eine Rate gebucht wird.
In der Praxis sollte man deshalb nicht davon ausgehen, dass ein am Monatsanfang genannter Betrag am Monatsende unverändert gilt. Die Unterlagen sollten zeigen, wie lange die Angabe verwendet werden kann oder welche Kontaktmöglichkeit für eine aktualisierte Berechnung besteht.
Bei mehreren Gläubigern können unterschiedliche Stichtage zusammenkommen. Eine gute Vorbereitung bündelt diese Termine so, dass die Ablösungen möglichst in einem engen Zeitfenster stattfinden. Dadurch sinkt die Wahrscheinlichkeit, dass einzelne Beträge während der Bearbeitung deutlich abweichen.
Die neue Monatsrate sollte erst dann als endgültig eingeordnet werden, wenn klar ist, welcher Gesamtbetrag tatsächlich finanziert werden muss.
Zinsen zwischen Berechnung und tatsächlicher Zahlung
Zwischen der Erstellung eines Ablösebetrags und der tatsächlichen Zahlung können weitere Zinsen entstehen. Das ist besonders relevant, wenn die Bearbeitung länger dauert als erwartet. Ein kleiner Zeitunterschied kann auf einen einzelnen Kredit nur wenig ausmachen, bei mehreren Positionen aber zu einer sichtbaren Gesamtdifferenz führen.
Umgekehrt kann eine reguläre Rate, die kurz vor der Ablösung eingezogen wird, die Restschuld reduzieren. Dann ist der ursprünglich geplante Ablösebetrag möglicherweise zu hoch. Deshalb müssen Zahlungsbewegungen in den Tagen rund um die Konsolidierung besonders aufmerksam kontrolliert werden.
Wer die neue Finanzierung vergleicht, sollte solche Übergangseffekte nicht mit dem effektiven Jahreszins oder den langfristigen Gesamtkosten verwechseln. Die Aufrechnungsdifferenz betrifft vor allem die technische Abwicklung der alten Positionen, während die Konditionen des neuen Kredits separat bewertet werden müssen.
Ein sauberer Abgleich nach der Auszahlung verhindert, dass kleine Restbeträge unbemerkt offen bleiben.
Was passiert, wenn kurz vor der Ablösung noch eine Rate gezahlt wird
Eine häufige praktische Situation ist, dass eine normale Monatsrate abgebucht wird, obwohl die Ablösung bereits vorbereitet ist. Diese Zahlung kann den noch offenen Kapitalbetrag reduzieren. Wird gleichzeitig mit einem älteren Ablösebetrag gearbeitet, entsteht rechnerisch ein Überschuss.
Der umgekehrte Fall ist ebenfalls möglich: Eine erwartete Rate wurde noch nicht verbucht oder eine Lastschrift wurde zurückgegeben. Dann kann der tatsächliche offene Betrag höher sein als in der Planung. Darum sollte der Kontoverlauf bis zum Abschluss beobachtet werden.
Sinnvoll ist eine kleine Übergangstabelle mit geplantem Ablösebetrag, tatsächlich gezahltem Betrag, zwischenzeitlichen Raten und bestätigtem Endsaldo. Damit lässt sich später nachvollziehen, wo eine Differenz entstanden ist.
Erst wenn der bisherige Kreditgeber die Position als erledigt bestätigt oder einen Nullsaldo ausweist, ist die Ablösung vollständig nachvollzogen.
Nach einer Umschuldung endet die Prüfung nicht zwingend mit der Auszahlung. Kontrollieren Sie, ob der alte Kredit tatsächlich vollständig erledigt wurde und ob die neue Rate dem vereinbarten Zahlungsplan entspricht. Bei die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung sollten Ablösebestätigung, neuer Vertrag und relevante Zahlungsnachweise aufbewahrt werden. Damit lassen sich spätere Unklarheiten leichter klären, und Sie behalten einen verlässlichen Überblick über die neue Finanzierung und die noch verbleibende Laufzeit.
Warum sich kleine Abweichungen bei mehreren Krediten summieren
Bei einer einzelnen Finanzierung wirkt eine Differenz von wenigen Euro oft unbedeutend. Bei einer Schuldenkonsolidierung mit mehreren Verträgen können diese Beträge jedoch zusammenkommen. Zusätzlich steigt mit jeder weiteren Position die Zahl der Stichtage, Buchungen und Kommunikationswege.
Deshalb ist es hilfreich, jeden Kredit als eigene Zeile zu behandeln und nicht nur eine Gesamtsumme zu führen. Für jede Zeile sollten erwarteter Ablösebetrag, Stichtag, tatsächliche Zahlung und bestätigter Endsaldo dokumentiert werden.
Eine solche Struktur macht außerdem sichtbar, ob die Differenz aus einem einzelnen Vertrag stammt oder aus vielen kleinen Abweichungen. Das vereinfacht Rückfragen bei Kreditgebern und verhindert, dass ein Problem pauschal der neuen Finanzierung zugeschrieben wird.
Gerade bei komplexeren Konsolidierungen ist Übersicht wichtiger als Geschwindigkeit.
Was ein Überschuss nach der Ablösung bedeuten kann
Wenn die neue Finanzierung etwas höher ausfällt als die tatsächlich benötigten Ablösebeträge, kann nach der Verrechnung ein Überschuss entstehen. Wie dieser behandelt wird, hängt vom konkreten Ablauf und den Vereinbarungen ab. Deshalb sollte vorab klar sein, ob überschüssige Beträge zurückfließen, verrechnet oder anderweitig ausgezahlt werden.
Finanziell relevant ist, dass auch ein nicht benötigter Mehrbetrag Teil des neuen Kredits sein kann und damit Zinsen verursachen kann. Ein vermeintlich kleiner Puffer sollte deshalb nicht automatisch als Vorteil gesehen werden.
Besser ist eine möglichst aktuelle Berechnung und ein klar definierter Umgang mit Restbeträgen. Wenn ein Puffer eingeplant wird, sollte nachvollziehbar sein, warum er benötigt wird und welche Kosten daraus entstehen.
Der Vergleich sollte sich am tatsächlich notwendigen Finanzierungsbedarf orientieren, nicht an einer möglichst hohen verfügbaren Summe.
Ein sinnvoller Vergleich zu „Was ein Überschuss nach der Ablösung bedeuten kann“ sollte immer mit demselben Ziel gerechnet werden. Wenn in einer Variante vor allem die Monatsrate sinken soll und in einer anderen die Gesamtkosten, sind die Ergebnisse nur eingeschränkt vergleichbar. Im Zusammenhang mit die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung hilft es, vorab festzulegen, ob Kostenersparnis, Liquidität oder Übersicht Priorität haben. Erst danach lässt sich beurteilen, welche Vertragsstruktur das gesetzte Ziel tatsächlich besser erfüllt.
Was tun, wenn der neue Betrag nicht zur vollständigen Ablösung reicht
Ist der bereitgestellte Betrag niedriger als die endgültigen Ablösesummen, kann eine kleine Restschuld verbleiben. Dann sollte sofort geklärt werden, ob der Fehlbetrag separat ausgeglichen werden muss oder ob eine andere Abwicklung vorgesehen ist.
Problematisch wäre, die Restschuld einfach zu ignorieren. Eine nicht vollständig geschlossene Position kann weiterhin Zinsen, Raten oder Mahnprozesse auslösen. Deshalb gehört die Bestätigung der vollständigen Ablösung zur Abschlusskontrolle.
Ein Fehlbetrag ist häufig ein Zeichen dafür, dass mit veralteten Ständen kalkuliert wurde oder sich der Ablösetermin verschoben hat. Für zukünftige Schritte sollte die Ursache dokumentiert werden.
Die wichtigste Frage lautet nicht, ob die Differenz groß oder klein ist, sondern ob nach der Transaktion noch eine Verpflichtung besteht.
Welche Unterlagen für den Abgleich wichtig sind
Für einen belastbaren Abgleich reichen Screenshots oder grobe Notizen meist nicht aus. Hilfreich sind aktuelle Salden, Ablösebescheinigungen, Tilgungsinformationen, Kontoauszüge zu den letzten Zahlungen sowie die Unterlagen der neuen Finanzierung.
Die Dokumente sollten zeitlich geordnet werden. So lässt sich erkennen, welche Information vor oder nach einer bestimmten Rate erstellt wurde. Genau diese Reihenfolge erklärt viele scheinbare Widersprüche.
Auch Kommunikationsnachweise können sinnvoll sein, wenn ein Kreditgeber einen Betrag telefonisch oder per Nachricht bestätigt hat. Wichtig ist vor allem, dass Betrag und Stichtag eindeutig zugeordnet werden können.
Nach Abschluss sollten außerdem Bestätigungen über die Beendigung der alten Verträge aufbewahrt werden.
Ein einfaches Prüfschema für jede abzulösende Position
Für jeden Kredit kann dasselbe Prüfschema verwendet werden: Vertragsnummer, letzter bekannter Saldo, offizieller Ablösebetrag, Stichtag, bis dahin fällige Rate, tatsächlich gezahlter Ablösebetrag und bestätigter Reststand. Dieses Schema macht die Prüfung reproduzierbar.
Wenn die Werte abweichen, wird die Differenz separat berechnet und kommentiert. So kann man unterscheiden, ob sie durch Zinsen, eine zwischenzeitliche Rate, Gebühren, Erstattungen oder einen falschen Ausgangswert entstanden ist.
Das Prüfschema hilft außerdem beim Vergleich verschiedener Konsolidierungsangebote. Ein Angebot, das nur die Summe der Monatsraten betrachtet, ist weniger aussagekräftig als eines, das die realen Ablösebeträge zugrunde legt.
Je sauberer die Eingangsdaten, desto geringer das Risiko einer unerwarteten Restschuld nach der Umschuldung.
Ein weiterer Blickwinkel zu „Ein einfaches Prüfschema für jede abzulösende Position“ ist die Sensitivität der Rechnung. Ändern Sie testweise Laufzeit oder Zinssatz nur leicht und beobachten Sie, wie sich Rate und Gesamtbetrag verändern. Bei die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung zeigt diese einfache Übung, ob der Vorteil robust ist oder nur bei sehr optimistischen Annahmen besteht. Je stärker das Ergebnis auf kleine Änderungen reagiert, desto wichtiger ist es, mit den tatsächlich angebotenen Konditionen statt mit groben Beispielwerten zu rechnen.
Aufrechnungsdifferenzen und die neue Monatsrate getrennt beurteilen
Eine technische Differenz bei der Ablösung sollte nicht isoliert darüber entscheiden, ob die Schuldenkonsolidierung sinnvoll ist. Für die neue Finanzierung bleiben Monatsrate, Laufzeit, effektiver Jahreszins und Gesamtbetrag entscheidend.
Eine niedrigere Monatsrate kann durch eine längere Laufzeit entstehen und dadurch insgesamt teurer sein. Umgekehrt kann eine saubere Ablösung mit minimalen Differenzen trotzdem zu einer unpassenden neuen Finanzierung führen, wenn die Rate langfristig nicht tragbar ist.
Deshalb gehören zwei Kontrollen nebeneinander: erstens die korrekte Abwicklung der alten Schulden und zweitens die wirtschaftliche Bewertung des neuen Kredits. Beide Ebenen sollten dokumentiert werden.
Der Rechner von Argentalis kann dabei helfen, unterschiedliche Raten- und Laufzeitszenarien unverbindlich zu ordnen.
Nicht nur die Differenz, sondern die Gesamtkosten vergleichen
Wer sich zu stark auf eine kleine Aufrechnungsdifferenz konzentriert, kann die größeren Kostentreiber übersehen. Bei einer Konsolidierung sind vor allem Zinssatz, effektiver Jahreszins, Laufzeit und Gesamtrückzahlung relevant.
Eine Differenz von beispielsweise einigen Dutzend Euro ist wirtschaftlich anders zu gewichten als mehrere Jahre zusätzliche Laufzeit. Deshalb sollte sie korrekt geklärt, aber in den Gesamtzusammenhang eingeordnet werden.
Das gilt auch für optionale Zusatzleistungen oder Versicherungen. Sie können die Gesamtkosten stärker beeinflussen als die technische Abweichung bei der Ablösung.
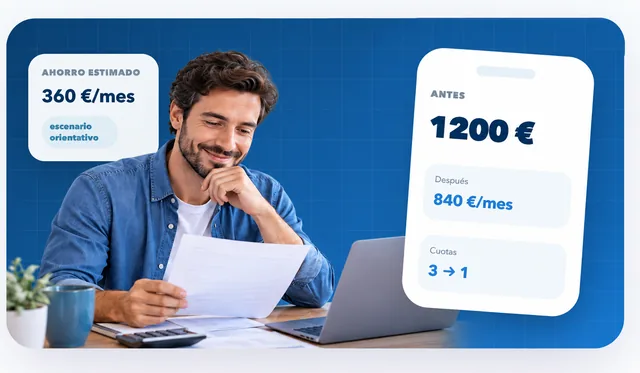
Ein guter Vergleich arbeitet daher mit einer Vorher-nachher-Sicht: heutige Restschulden und Raten gegenüber neuem Finanzierungsbetrag, neuer Rate, Laufzeit und Gesamtkosten.
Achten Sie bei „Nicht nur die Differenz, sondern die Gesamtkosten vergleichen“ besonders auf den Zeitpunkt der verwendeten Angaben. Ablösebeträge, laufende Zinsen und bereits verbuchte Raten können sich mit dem Stichtag verändern. Für die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung ist deshalb eine aktuelle Datengrundlage wichtiger als eine sehr detaillierte Rechnung mit veralteten Werten. Wenn zwischen Angebot, Vertragsabschluss und tatsächlicher Ablösung Zeit vergeht, sollte geprüft werden, ob sich die Ausgangsbeträge inzwischen verändert haben.
Mit einem realistischen Zeitplan Differenzen reduzieren
Viele Differenzen entstehen nicht aus falschen Rechnungen, sondern aus einem unklaren Zeitplan. Wenn die Beschaffung von Ablösebeträgen, Kreditprüfung und Auszahlung zeitlich weit auseinanderliegen, verlieren die Ausgangsdaten an Aktualität.
Ein realistischer Plan berücksichtigt deshalb Bearbeitungszeiten und reserviert kurz vor der Auszahlung eine Aktualisierung wichtiger Beträge. Bei mehreren Kreditgebern sollte festgelegt werden, in welcher Reihenfolge die Ablösungen erfolgen.
Auch Feiertage, Wochenenden oder unterschiedliche Buchungszeiten können den tatsächlichen Eingang einer Zahlung verschieben. Solche Faktoren sind banal, aber für stichtagsbezogene Berechnungen relevant.
Je enger Planung und tatsächliche Durchführung zusammenliegen, desto leichter lässt sich die Schlussabrechnung nachvollziehen.
Für „Mit einem realistischen Zeitplan Differenzen reduzieren“ ist es hilfreich, die Rechnung in einzelne Bausteine zu zerlegen: alter Ablösebetrag, neue Kreditsumme, monatliche Rate, Laufzeit, Gesamtbetrag und einmalige Wechselkosten. Im Kontext von die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung lässt sich so erkennen, welcher Baustein den Unterschied verursacht. Wenn beispielsweise nur die Rate besser aussieht, der Gesamtbetrag aber steigt, ist das Ergebnis eine Liquiditätsentlastung und keine reine Kostenersparnis. Diese begriffliche Trennung ist für eine saubere Entscheidung wichtig.
Typische Fehler bei der Berechnung vermeiden
Ein häufiger Fehler ist die einfache Summe aller aktuellen Restschulden ohne Prüfung der Stichtage. Ebenso problematisch ist es, Monatsraten mit Ablösebeträgen zu verwechseln oder bereits erfolgte Zahlungen doppelt zu berücksichtigen. Für den konkreten Anbietervergleich hilft außerdem unser Ratgeber Beste Bank für Umschuldung.
Ein weiterer Fehler besteht darin, nach der Auszahlung nicht mehr zu kontrollieren, ob alle alten Kredite wirklich geschlossen wurden. Gerade kleine Restbeträge können sonst unbemerkt weiterlaufen.
Auch ein zu großzügiger Sicherheitsaufschlag ist nicht automatisch sinnvoll. Wenn er Teil des neuen Kredits wird, kann er zusätzliche Zinskosten verursachen. Ein Puffer sollte daher bewusst und transparent geplant werden.
Am zuverlässigsten ist eine dokumentierte Einzelprüfung jeder Position mit abschließendem Nullsaldo oder eindeutiger Bestätigung.
Kontrolle nach Auszahlung der neuen Finanzierung
Nach der Auszahlung beginnt die wichtigste Abschlussphase. Prüfe, welche Beträge tatsächlich an die bisherigen Kreditgeber gegangen sind und ob sie den aktualisierten Ablösesummen entsprechen.
Kontrolliere anschließend die alten Konten oder Vertragsübersichten. Eine Position sollte nicht nur „bezahlt“, sondern tatsächlich beendet oder mit einem nachvollziehbaren Restbetrag ausgewiesen sein.
Falls ein Überschuss zurückgezahlt oder ein Fehlbetrag nachgefordert wird, sollte dieser Vorgang dokumentiert werden. Dadurch bleibt die gesamte Konsolidierung später nachvollziehbar.
Erst nach dieser Kontrolle sollte die persönliche Übersicht auf die neue Finanzierung als zentrale verbleibende Verpflichtung umgestellt werden.
Schließlich sollte „Kontrolle nach Auszahlung der neuen Finanzierung“ in den gesamten finanziellen Kontext eingeordnet werden. Eine Umschuldung verändert bestehende Verbindlichkeiten, beseitigt sie aber nicht automatisch. Für die nachvollziehbare Abstimmung von Restschuld, Ablösebetrag, Buchungstag und Verrechnung bei einer Schuldenkonsolidierung ist daher wichtig, dass die neue Kreditsumme nicht unnötig durch zusätzliche Liquidität erhöht wird, sofern dies nicht bewusst geplant ist. Je klarer zwischen Ablösung bestehender Schulden und neuer Kreditaufnahme getrennt wird, desto transparenter bleiben Kosten, Laufzeit und tatsächlicher Fortschritt bei der Rückzahlung.
Checkliste: Aufrechnungsdifferenzen vor Abschluss prüfen
Notiere für jeden Kredit den aktuellen Ablösebetrag und den dazugehörigen Stichtag. Prüfe, ob vor diesem Datum noch eine reguläre Rate eingezogen wird und ob der Betrag danach aktualisiert werden muss.
Vergleiche die Summe der aktuellen Ablösebeträge mit dem Betrag der neuen Finanzierung. Kläre vorab, wie ein möglicher Überschuss oder Fehlbetrag behandelt wird.
Bewerte anschließend die neue Finanzierung unabhängig von der technischen Verrechnung: Monatsrate, Laufzeit, effektiver Jahreszins, Gesamtkosten und finanzielle Reserve im Alltag.
Nach Auszahlung kontrollierst du jede alte Position einzeln und bewahrst die Bestätigungen auf. Damit ist die Konsolidierung sowohl rechnerisch als auch organisatorisch abgeschlossen.
Aufrechnungsdifferenzen richtig einordnen statt nur auf den Endbetrag zu schauen
Aufrechnungsdifferenzen bei einer Schuldenkonsolidierung entstehen meist durch unterschiedliche Stichtage, laufende Zinsen oder zwischenzeitliche Buchungen. Sie sind deshalb zunächst ein Abstimmungs- und Dokumentationsthema und nicht automatisch ein Hinweis auf eine fehlerhafte Finanzierung.
Wichtig ist, dass jede Differenz erklärbar bleibt und keine unbemerkte Restschuld zurücklässt. Aktuelle Ablösebeträge, ein enger Zeitplan und eine Kontrolle nach der Zahlung sind dafür die wichtigsten Werkzeuge.
Gleichzeitig sollte die technische Genauigkeit nicht den Blick auf die wirtschaftliche Entscheidung verdecken. Eine Konsolidierung muss auch hinsichtlich Rate, Laufzeit, effektivem Jahreszins und Gesamtkosten zum eigenen Budget passen.
Wer beide Ebenen trennt und anschließend wieder zusammenführt, kann Angebote klarer vergleichen und die Ablösung der alten Verpflichtungen sauberer nachvollziehen.